Listaamattomiin yhtiöihin sijoittaminen toimii vaihtoehtona tavanomaiselle pörssisijoittamiselle. Listaamattomiin yhtiöihin sijoitetaan suoraan omien kontaktien tai erillisen välittäjämäisen toimijan kautta. Myös omat konsernirakenteet tai työnantajan yritykseen sijoittaminen luovat listaamattomia osakesijoituksia.
Jos sijoituskohteena oleva listaamaton yritys menee konkurssiin, miten käy sijoitukselle kirjanpidossa ja verotuksessa? Asia on monimutkaisempi kuin äkkiä voisi ajatella ja kirjanpito ja verotus menevät usein eri tahtiin. Aihe on hyvä ymmärtää osana verosuunnittelua ja ennen kaikkea siksi, että kirjanpito ja verotus menisivät oikein.
Tässä tekstissä käsittelemme, kuinka konkurssiprosessi etenee pääpiirteittäin ja miten tämä vaikuttaa tappion vähentämiseen sijoitusyhtiössä.
Konkurssiprosessi
Kun osakeyhtiö ei kykene vastaamaan veloistaan, se voidaan asettaa konkurssiin. Tämän hakemuksen voi tehdä yritys itse tai sen velkoja, ja konkurssi alkaa tuomioistuimen päätöksellä asettaa velallinen konkurssiin. Konkurssin edellytyksenä on, että velallinen on maksukyvytön eli kykenemätön maksamaan velkojaan niiden erääntyessä, eikä kyse ole vain tilapäisestä tilanteesta. Kun yhtiö hakee itse konkurssiin ja ilmoittaa olevansa maksukyvytön, maksukyvyttömyyttä pidetään lähtökohtaisesti selvänä. Velkojan hakemuksessa maksukyvyttömyys on sen sijaan osoitettava, mutta konkurssilain olettamasäännökset helpottavat tätä. Konkurssimenettelyssä osakeyhtiön koko omaisuus käytetään kerralla velkojen maksuun. Vakuudelliset velkojat saavat suorituksen ensin vakuudestaan, ja muut varat jaetaan velkojille saatavien suhteessa.
Tuomioistuin määrää pesänhoitajan, joka vastaa konkurssipesän hallinnosta sekä velallisen omaisuuden hoitamisesta ja myymisestä. Tieto konkurssista merkitään kaupparekisteriin, konkurssi- ja yrityssaneerausrekisteriin sekä luottotietorekisteriin. Pesänhoitaja laatii pesäluettelon, josta ilmenevät yhtiön varat ja velat sekä arvio yrityksen omaisuuden arvosta rahaksi muutettuna. Tämän lisäksi pesänhoitaja laatii velallisselvityksen konkurssia edeltäneeltä ajalta. Pesäluettelo ja velallisselvitys tulee yleensä laatia kahden kuukauden kuluessa konkurssimenettelyn alkamisesta, ja näiden perusteella päätetään, miten menettelyä jatketaan. Tämä on riippuvainen konkurssipesän varallisuuden määrästä, jolloin konkurssi voi raueta tai jatkua julkisselvityksenä, jossa yksityinen pesänselvitys korvautuu konkurssiasiamiehen valvomalla julkisella selvityksellä.
Pesänhoitajan tulee ilman aiheetonta viivytystä määrätä päivä (niin kutsuttu valvontapäivä), jona velkojien on viimeistään valvottava saatavansa. Vuorostaan velkojien tulee ilmoittaa pesänhoitajalle saataviensa kokonaismäärä. Aikaa ilmoittamiseen on yleensä 1–2 kuukautta. Näiden velkojien ilmoitusten perusteella pesänhoitaja laatii ehdotuksen jakoluettelosta, josta käy ilmi, miten konkurssipesän jäljellä olevat varat jaetaan velkojien kesken. Velkojilla on oikeus riitauttaa ehdotus ja pesänhoitaja tekee jakoluetteloehdotukseen tarvittavat tarkistukset riitautusten perusteella. Lopuksi pesänhoitaja muokkaa ehdotuksesta varsinaisen jakoluettelon ja toimittaa sen tuomioistuimelle, joka tutkii jakoluettelon ja riitautukset ja sen jälkeen vahvistaa luettelon.
Kun pesänhoitaja on selvittänyt konkurssipesän ja myynyt sen omaisuuden, pesästä maksetaan ensin kaikki konkurssipesästä aiheutuneet kustannukset. Jäljelle jääneet varat jaetaan yrityksen velkojille tuomioistuimen vahvistaman jakoluettelon mukaisesti. Lopuksi pesänhoitaja laatii lopputilityksen, joka sisältää selvityksen pesän hallinnosta ja velkojille jaetuista varoista. Lopputilitys hyväksytään velkojainkokouksessa, jonka jälkeen pesänhoitaja tekee ilmoituksen tilityksen hyväksymisestä ja konkurssi päättyy.
Arvonalentumiset kirjanpidossa
Listaamattomat osakkeet luokitellaan tyypillisesti sijoitusyhtiön verotuksessa muuhun omaisuuteen ja taseessa pysyviin vastaaviin, joten tekstissä lähestytään tästä näkökulmasta asiaa eikä käsitellä käyttö-, rahoitus- tai vaihto-omaisuutta. Vastaavasti sijoitusyhtiön lainasaamiset katsotaan verotuksessa pääsääntöisesti rahoitus- tai muuhun omaisuuteen kuuluviksi. Sijoittajan näkökulmasta on tärkeää ymmärtää, miten konkurssiprosessi vaikuttaa sijoituksen ja lainasaamisen arvonalentumisen kirjaukseen kirjanpidossa ja milloin lopullisen tappion voi vähentää verotuksessa. Kirjanpidon arvonalentumisesta tappion vähentämiseen verotuksessa voi monissa tapauksissa kulua pitkä aika.
Alkuun on hyvä eritellä kirjanpidossa tehtävät arvonalentumiset verotuksessa tehtävistä. Kirjanpitolaissa on maininta, jonka mukaan arvonalentuminen on kirjattava, jos pysyviin vastaaviin kuuluvan sijoituksen todennäköisesti tulevaisuudessa kerryttämän tulon arvioidaan olevan pysyvästi vielä poistamatonta hankintamenoa pienempi. Konkurssitilanteen kohdalla sanalla pysyvästi on isokin merkitys. Käytännössä tällöin kirjanpidossa tulee pohdittavaksi heti konkurssin alettua arvonalentumisen kirjaaminen, jonka laajuus on riippuvainen sijoituksen luonteesta. Koska velkojat saavat konkurssissa suorituksen ennen osakkeenomistajia, osakkeenomistajat jäävät usein tyhjin käsin. Osakesijoituksien kohdalla onkin aiheellista pohtia koko hankintamenon arvonalentumista sijoitetun yhtiön hakeutuessa konkurssiin. Tilanne monimutkaistuu lainasaatavien kanssa, joilla on paremmat edellytykset konkurssissa. Kirjanpidossa noudatetaan varovaisuuden periaatetta, jolloin varoja ja tuottoja ei arvioida liian suuriksi eikä velkoja ja kuluja liian pieniksi. Sijoitusyhtiön kirjanpidossa on arvioitava, kuinka todennäköisesti lainasaaminen saadaan takaisin kokonaan tai osittain. Alaskirjaus tehdään tapauskohtaisesti parhaan käytettävissä olevan tiedon perusteella. Varovaisuuden periaatteen mukaisesti kirjanpitoon kirjataan arvonalentumisena kuluksi se osa lainasta, jonka arvioidaan menetetyksi. Tämä on puhtaasti kirjanpitoon tehtävä kirjaus, jonka paikkansapitävyys tulee konkurssiprosessin aikana säännöllisesti tarkastaa ja oikaista viimeistään vastaamaan jakoluettelossa mainittua summaa.
Arvonalentumiset verotuksessa
Osakeyhtiön verotusta ohjaa elinkeinoverolaki, joka sisältää tappioiden vähentämiseen liittyviä kohtia erikseen muuhun omaisuuteen luokiteltavista osakkeista ja muista saamisista, kuten lainoista. Muuhun omaisuuteen kuuluvista osakkeista on säädetty, että tappio on vähennyskelpoinen sinä verovuonna, jona omaisuus on luovutettu, tuhoutunut, vahingoittunut tai lopullisesti menetetty. Myös erikseen on säädetty muuhun omaisuuteen kuuluvan osakkeen luovutuksesta syntyneen tappion olevan vähennyskelpoinen vain muun omaisuuden luovutuksesta syntyneistä veronalaisista voitoista verovuonna ja viitenä seuraavana verovuonna.
Vuorostaan lainojen osalta on säädetty, että vähennyskelpoisia menetyksiä ovat muun rahoitusomaisuuden lopullisiksi todetut arvonalenemiset sekä muuhun omaisuuteen kuuluvien saamisten lopullisiksi todetut arvonalenemiset. Kuitenkin tähän vähennyskelpoisuuteen on yksi poikkeus, jonka mukaan muiden saamisten kuin myyntisaamisten menetykset ja arvonalenemiset eivät ole vähennyskelpoisia sellaiselta osakeyhtiöltä, josta verovelvollinen tai 6 b §:n 7 momentissa tarkoitetut konserniyhtiöt omistavat yksin tai yhdessä vähintään kymmenen prosenttia osakepääomasta. Eli tilanteessa, jossa on osakesijoituksen lisäksi annettu lainaa, tulee erikseen tarkastaa osakeomistuksien määrä prosentuaalisesti yhtiöstä.
Tappion lopullisuus
Verotuksessa siis tärkeimpänä huomiona on tappion lopullisuus. Kuinka tappion lopullisuus sitten määritellään konkurssissa? Lähtökohtaisesti konkurssiin asetetun yhtiön osakkeiden perusteella aiheutuvan arvonmenetyksen katsotaan olevan lopullinen seuraavissa tilanteissa:
- konkurssipesänhoitaja antaa ilmoituksen, että jako-osuutta ei kerry
- konkurssipesän lopputilitys tehdään
- osakeyhtiö poistetaan kaupparekisteristä konkurssin rauetessa varojen vähäisyyden johdosta
Vuorostaan saamisen arvonmenetyksen katsotaan olevan lopullinen seuraavissa tilanteissa:
- tuomioistuimen vahvistama jakoluettelo realisoi lopullisen arvonalenemisen siltä osin kuin saatavalle ei kerry pesästä jako-osuutta
- konkurssipesän lopputilitys tehdään
- osakeyhtiö poistetaan kaupparekisteristä konkurssin rauetessa varojen vähäisyyden johdosta
- oikeus on konkurssioikeudenkäynnissä vahvistanut akordin tai muun sopimuksen, joka lopettaa konkurssikäsittelyn
Tappiota ei voida katsoa lopulliseksi, kun:
- ulosottoviranomaisilta on saatu todistus velallisen osakeyhtiön varattomuudesta
- kirjanpidossa ei ole kirjattu arvonalenemista
Tappion kohdistuminen
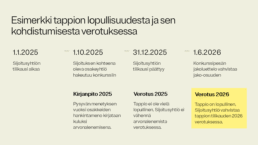
Alla on havainnollistava esimerkki siitä, miten konkurssi vaikuttaa sijoituksen kirjanpidon ja verotuksen käsittelyyn. Arvonalentuminen kirjanpidossa ja verotuksessa ei monissa tapauksissa kohdistu samalle tilikaudelle ottaen huomioon tyypillisen konkurssiprosessin keston. Kun sijoitusyhtiö saa vuonna 2025 tiedon konkurssin alkamisesta, se kirjaa arvonalentumisen kuluksi viimeistään 31.12.2025 päättyvän tilikauden tilinpäätökseen. Verotuksessa arvonalentuminen voidaan vähentää myöhempänä vuonna, kun vähentämisen edellytykset täyttyvät. Esimerkissä tappion lopullisuus vahvistuu kesäkuussa 2026. Sijoitusyhtiö vähentää tällöin tappion tilikauden 2026 verotuksessaan.